Domain festzinsangebote.de kaufen?
Wir ziehen mit dem Projekt
festzinsangebote.de um.
Sind Sie am Kauf der Domain
festzinsangebote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festzinsangebote.de kaufen?
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **

Ähnliche Suchbegriffe für Bauchschlaf
Top-Angebote
Produkte zum Begriff Bauchschlaf:
-
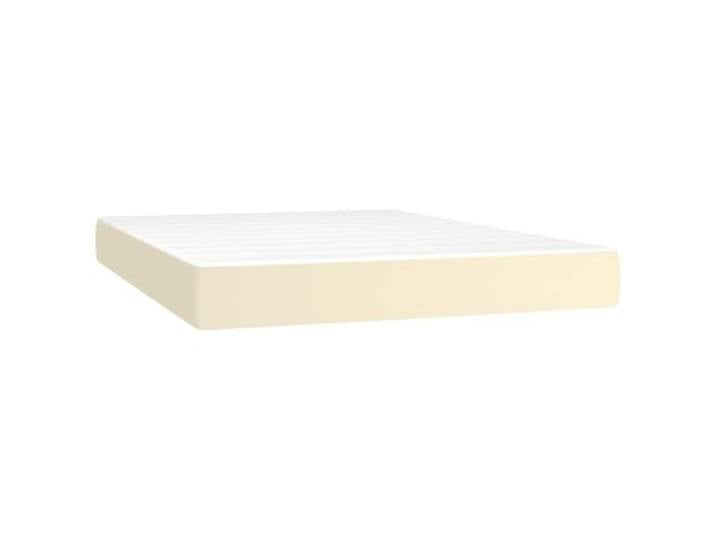
TUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder BauchschlafTUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder Bauchschlaf. Die samtige Oberfläche dieser Matratze fühlt sich weich und sanft auf der Haut an und sorgt für ein besonders angenehmes Liegegefühl während der Nachtruhe. Die integrierten Taschenfedern zeichnen sich durch hohe Haltbarkeit und Anpassungsfähigkeit aus, indem sie Geräusche und Stöße beim Drehen im Schlaf effektiv dämpfen. Der stoßdämpfende Schaumstoff erkennt Druckpunkte und stützt den Körper optimal, was die Blutzirkulation fördert und zu völliger Entspannung beiträgt. Mit mittelharter Unterstützung bietet die Matratze zusätzliche Stabilität und den idealen Härtegrad, ohne den Liegekomfort zu beeinträchtigen. Diese Matratze ist besonders geeignet für Rücken- oder Bauchschläfer, da sie eine ausgewogene Kombination aus Stützkraft und Bequemlichkeit liefert. Farbe:Rosa166,00 €*Versand: 12,04 €Sichere Weiterleitung zum Anbieter
-
Theoretische Untersuchungen zum mikro- und makroökonomischen Kreditangebot., Taschenbuch von Georg A. B. Kartsaklis, Duncker & Humblot,Theoretische Untersuchungen Zum Mikro- Und Makroökonomischen Kreditangebot., Taschenbuch Von Georg A. B. Kartsaklis, Duncker & Humblot, 978-3-428-01985-4, Seitenanzahl: 20542,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
-
Was ist ein Kreditangebot?
Ein Kreditangebot ist eine Offerte eines Kreditgebers an einen potenziellen Kreditnehmer, die die Konditionen für einen möglichen Kredit enthält. Darin werden Zinssatz, Laufzeit, Höhe des Kredits und weitere Bedingungen festgelegt. Der Kreditnehmer kann das Angebot prüfen und entscheiden, ob er es annimmt oder nicht. Ein Kreditangebot ist also eine konkrete Möglichkeit für eine finanzielle Unterstützung durch einen Kredit. **
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **

Wie wirkt sich der Anlagezins auf die Rendite von Sparanlagen und Investitionen aus? Welche Faktoren beeinflussen den Anlagezins?
Ein höherer Anlagezins führt zu einer höheren Rendite für Sparanlagen und Investitionen, während ein niedriger Anlagezins zu einer niedrigeren Rendite führt. Die Faktoren, die den Anlagezins beeinflussen, sind unter anderem die Geldpolitik der Zentralbank, die Inflation, das allgemeine Zinsniveau und das Risiko der Anlage. **
Wie beeinflusst der Anlagezins die Rendite von Investitionen?
Ein höherer Anlagezins führt zu höheren Renditen für Investitionen, da Investoren mehr Zinsen für ihr angelegtes Kapital erhalten. Ein niedriger Anlagezins kann die Rendite von Investitionen verringern, da Investoren weniger Zinsen für ihr angelegtes Kapital erhalten. Der Anlagezins beeinflusst somit direkt die Rentabilität von Investitionen. **
Top-Angebote
Produkte zum Begriff Bauchschlaf:
-
TUERYAFEK Taschenfederkernmatratze Kunstleder 140x200x20 cm Mittelharte Unterstutzung, Schmutzabweisend, Stoßdampfender Schaumstoff, Rucken- Und BauchschlafTUERYAFEK Taschenfederkernmatratze Kunstleder 140x200x20 cm Mittelharte Unterstutzung, Schmutzabweisend, Stoßdampfender Schaumstoff, Rucken- Und Bauchschlaf. Langlebiges Kunstleder mit schmutzabweisender Oberfläche ermöglicht eine einfache Reinigung mit einem feuchten Tuch und verleiht der Matratze einen luxuriösen Look. Taschenfedern dämpfen Geräusche und Stöße beim Drehen im Schlaf, gewährleisten hohe Haltbarkeit und passen sich flexibel an die Körperform an. Komfortabler Schaumstoff erkennt Druckpunkte, stützt den Körper gezielt und fördert die Blutzirkulation für eine verbesserte Schlafqualität. Mittelharte Unterstützung bietet zusätzliche Stabilität und den idealen Härtegrad für Rücken- oder Bauchschläfer ohne Komforteinbußen. Die Kombination aus Taschenfedern und Schaumstoff sorgt für eine effektive Stoßdämpfung und lindert Müdigkeit, was zu völliger Entspannung führt. Farbe:Creme333,00 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
TUERYAFEK Taschenfederkernmatratze Mittel Dunkelgrau 140x200x20 cm Atmungsaktiver Stoff, Taschenfedern, Schaumstoff, mittelharte Stutzung, Rucken- und BauchschlafTUERYAFEK Taschenfederkernmatratze Mittel Dunkelgrau 140x200x20 cm Atmungsaktiver Stoff, Taschenfedern, Schaumstoff, mittelharte Stutzung, Rucken- und Bauchschlaf. Der strapazierfähige Stoff überzeugt durch eine schlichte Optik, ist atmungsaktiv und langlebig, was für eine angenehme Schlafumgebung sorgt. Die Taschenfedern dämpfen Geräusche und Stöße beim Drehen und bieten hohe Haltbarkeit sowie Anpassungsfähigkeit für ungestörte Nachtruhe. Der komfortable Schaumstoff ist stoßdämpfend, erkennt Druck und stützt den Körper, wodurch Müdigkeit gelindert und die Schlafqualität verbessert wird. Die mittelharte Unterstützung bietet zusätzliche Stabilität und den idealen Härtegrad, ohne den Komfort zu beeinträchtigen, perfekt für Rücken- oder Bauchschläfer. Die Matratze fördert vollkommene Entspannung und Erholung, indem sie den Blutkreislauf unterstützt und eine erholsame Nachtruhe ermöglicht. Farbe:Dunkelgrau276,00 €*Versand: 19,28 €Sichere Weiterleitung zum Anbieter
-
TUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder BauchschlafTUERYAFEK Taschenfederkernmatratze Mittel Rosa 80x210x20 cm Samt Pocket Springs, Schaumstoff, Geräuschdämpfend, Mittelharte Unterstützung, Rucken- Oder Bauchschlaf. Die samtige Oberfläche dieser Matratze fühlt sich weich und sanft auf der Haut an und sorgt für ein besonders angenehmes Liegegefühl während der Nachtruhe. Die integrierten Taschenfedern zeichnen sich durch hohe Haltbarkeit und Anpassungsfähigkeit aus, indem sie Geräusche und Stöße beim Drehen im Schlaf effektiv dämpfen. Der stoßdämpfende Schaumstoff erkennt Druckpunkte und stützt den Körper optimal, was die Blutzirkulation fördert und zu völliger Entspannung beiträgt. Mit mittelharter Unterstützung bietet die Matratze zusätzliche Stabilität und den idealen Härtegrad, ohne den Liegekomfort zu beeinträchtigen. Diese Matratze ist besonders geeignet für Rücken- oder Bauchschläfer, da sie eine ausgewogene Kombination aus Stützkraft und Bequemlichkeit liefert. Farbe:Rosa166,00 €*Versand: 12,04 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **
-
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
-
Was ist ein Kreditangebot?
Ein Kreditangebot ist eine Offerte eines Kreditgebers an einen potenziellen Kreditnehmer, die die Konditionen für einen möglichen Kredit enthält. Darin werden Zinssatz, Laufzeit, Höhe des Kredits und weitere Bedingungen festgelegt. Der Kreditnehmer kann das Angebot prüfen und entscheiden, ob er es annimmt oder nicht. Ein Kreditangebot ist also eine konkrete Möglichkeit für eine finanzielle Unterstützung durch einen Kredit. **
Ähnliche Suchbegriffe für Bauchschlaf
-
Theoretische Untersuchungen zum mikro- und makroökonomischen Kreditangebot., Taschenbuch von Georg A. B. Kartsaklis, Duncker & Humblot,Theoretische Untersuchungen Zum Mikro- Und Makroökonomischen Kreditangebot., Taschenbuch Von Georg A. B. Kartsaklis, Duncker & Humblot, 978-3-428-01985-4, Seitenanzahl: 20542,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
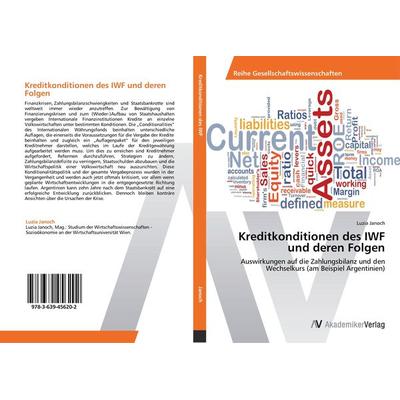
Kreditkonditionen des IWF und deren Folgen, Taschenbuch von Luzia Janoch, AV Akademikerverlag, 978-3-639-45620-2Kreditkonditionen Des Iwf Und Deren Folgen, Taschenbuch Von Luzia Janoch, Av Akademikerverlag, 978-3-639-45620-2, Seitenanzahl: 17645,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Wie wirkt sich der Anlagezins auf die Rendite von Sparanlagen und Investitionen aus? Welche Faktoren beeinflussen den Anlagezins?
Ein höherer Anlagezins führt zu einer höheren Rendite für Sparanlagen und Investitionen, während ein niedriger Anlagezins zu einer niedrigeren Rendite führt. Die Faktoren, die den Anlagezins beeinflussen, sind unter anderem die Geldpolitik der Zentralbank, die Inflation, das allgemeine Zinsniveau und das Risiko der Anlage. **
-
Wie beeinflusst der Anlagezins die Rendite von Investitionen?
Ein höherer Anlagezins führt zu höheren Renditen für Investitionen, da Investoren mehr Zinsen für ihr angelegtes Kapital erhalten. Ein niedriger Anlagezins kann die Rendite von Investitionen verringern, da Investoren weniger Zinsen für ihr angelegtes Kapital erhalten. Der Anlagezins beeinflusst somit direkt die Rentabilität von Investitionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.