Domain festzinsangebote.de kaufen?
Wir ziehen mit dem Projekt
festzinsangebote.de um.
Sind Sie am Kauf der Domain
festzinsangebote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festzinsangebote.de kaufen?
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **

Ähnliche Suchbegriffe für Correlation
Top-Angebote
Produkte zum Begriff Correlation:
-
Volatility and Correlation, Ratgeber von Riccardo Rebonato"Volatility and Correlation: The Perfect Hedger and the Fox" in der 2. Auflage von Rebonato bietet eine umfassende Analyse der Derivatebewertung aus der Perspektive von Volatilität und Korrelation. Dieses Buch ist eine gründliche Aktualisierung des erfolgreichen Vorgängers und enthält über 80 % neues oder vollständig überarbeitetes Material. Es richtet sich sowohl an Praktiker als auch an Studierende und behandelt sowohl praktische als auch theoretische Anwendungen. Die neue Auflage umfasst eine kritische Untersuchung des Ansatzes der perfekten Replikation bei der Derivatebewertung, insbesondere im Hinblick auf exotische Optionen. Zudem wird die Rolle der quadratischen Variation in der Derivatebewertung und -absicherung analysiert. Das Buch behandelt auch neue Modelle wie Variance Gamma und stochastische Volatilität für Zinsstruktur- und Aktien-/FX-Optionen. Es ist in vier Teile gegliedert, die verschiedene Aspekte der Derivatebewertung abdecken und einen tiefen Einblick in die Thematik bieten.197,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
-
Was ist ein Kreditangebot?
Ein Kreditangebot ist eine Offerte eines Kreditgebers an einen potenziellen Kreditnehmer, die die Konditionen für einen möglichen Kredit enthält. Darin werden Zinssatz, Laufzeit, Höhe des Kredits und weitere Bedingungen festgelegt. Der Kreditnehmer kann das Angebot prüfen und entscheiden, ob er es annimmt oder nicht. Ein Kreditangebot ist also eine konkrete Möglichkeit für eine finanzielle Unterstützung durch einen Kredit. **
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **

Wie wirkt sich der Anlagezins auf die Rendite von Sparanlagen und Investitionen aus? Welche Faktoren beeinflussen den Anlagezins?
Ein höherer Anlagezins führt zu einer höheren Rendite für Sparanlagen und Investitionen, während ein niedriger Anlagezins zu einer niedrigeren Rendite führt. Die Faktoren, die den Anlagezins beeinflussen, sind unter anderem die Geldpolitik der Zentralbank, die Inflation, das allgemeine Zinsniveau und das Risiko der Anlage. **
Wie beeinflusst der Anlagezins die Rendite von Investitionen?
Ein höherer Anlagezins führt zu höheren Renditen für Investitionen, da Investoren mehr Zinsen für ihr angelegtes Kapital erhalten. Ein niedriger Anlagezins kann die Rendite von Investitionen verringern, da Investoren weniger Zinsen für ihr angelegtes Kapital erhalten. Der Anlagezins beeinflusst somit direkt die Rentabilität von Investitionen. **
Top-Angebote
Produkte zum Begriff Correlation:
-
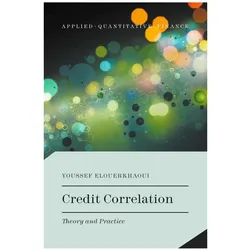
Credit Correlation, Fachbücher von Youssef ElouerkhaouiDas Fachbuch "Credit Correlation" von Youssef Elouerkhaoui bietet eine umfassende und fortgeschrittene Anleitung zur Korrelationsmodellierung von Kreditportfolios. Es richtet sich an Fachleute und Forscher, die bereits mit den Grundlagen der Kreditmodellierung vertraut sind. Das Buch behandelt die neuesten Ansätze zur Default-Korrelation und die Modellierung im Rahmen des Marshall-Olkin-Kontagions, insbesondere im Kontext von Credit Value Adjustments (CVA). Es bietet sowohl theoretische Grundlagen als auch praktische Implementierungsanleitungen und geht auf Herausforderungen in der Preisgestaltung, Kalibrierung und Risikobewertung ein. In Anbetracht der Entwicklungen auf dem Markt für Kreditderivate nach der Finanzkrise von 2007, stellt dieses Buch eine wertvolle Ressource dar, um die neuesten Werkzeuge und Techniken in der Kreditportfoliomodellierung zu verstehen und anzuwenden.71,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volatility and Correlation, Ratgeber von Riccardo Rebonato"Volatility and Correlation: The Perfect Hedger and the Fox" in der 2. Auflage von Rebonato bietet eine umfassende Analyse der Derivatebewertung aus der Perspektive von Volatilität und Korrelation. Dieses Buch ist eine gründliche Aktualisierung des erfolgreichen Vorgängers und enthält über 80 % neues oder vollständig überarbeitetes Material. Es richtet sich sowohl an Praktiker als auch an Studierende und behandelt sowohl praktische als auch theoretische Anwendungen. Die neue Auflage umfasst eine kritische Untersuchung des Ansatzes der perfekten Replikation bei der Derivatebewertung, insbesondere im Hinblick auf exotische Optionen. Zudem wird die Rolle der quadratischen Variation in der Derivatebewertung und -absicherung analysiert. Das Buch behandelt auch neue Modelle wie Variance Gamma und stochastische Volatilität für Zinsstruktur- und Aktien-/FX-Optionen. Es ist in vier Teile gegliedert, die verschiedene Aspekte der Derivatebewertung abdecken und einen tiefen Einblick in die Thematik bieten.197,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **
-
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
-
Was ist ein Kreditangebot?
Ein Kreditangebot ist eine Offerte eines Kreditgebers an einen potenziellen Kreditnehmer, die die Konditionen für einen möglichen Kredit enthält. Darin werden Zinssatz, Laufzeit, Höhe des Kredits und weitere Bedingungen festgelegt. Der Kreditnehmer kann das Angebot prüfen und entscheiden, ob er es annimmt oder nicht. Ein Kreditangebot ist also eine konkrete Möglichkeit für eine finanzielle Unterstützung durch einen Kredit. **
Ähnliche Suchbegriffe für Correlation
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Wie wirkt sich der Anlagezins auf die Rendite von Sparanlagen und Investitionen aus? Welche Faktoren beeinflussen den Anlagezins?
Ein höherer Anlagezins führt zu einer höheren Rendite für Sparanlagen und Investitionen, während ein niedriger Anlagezins zu einer niedrigeren Rendite führt. Die Faktoren, die den Anlagezins beeinflussen, sind unter anderem die Geldpolitik der Zentralbank, die Inflation, das allgemeine Zinsniveau und das Risiko der Anlage. **
-
Wie beeinflusst der Anlagezins die Rendite von Investitionen?
Ein höherer Anlagezins führt zu höheren Renditen für Investitionen, da Investoren mehr Zinsen für ihr angelegtes Kapital erhalten. Ein niedriger Anlagezins kann die Rendite von Investitionen verringern, da Investoren weniger Zinsen für ihr angelegtes Kapital erhalten. Der Anlagezins beeinflusst somit direkt die Rentabilität von Investitionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.