Domain festzinsangebote.de kaufen?
Wir ziehen mit dem Projekt
festzinsangebote.de um.
Sind Sie am Kauf der Domain
festzinsangebote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festzinsangebote.de kaufen?
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **
Ähnliche Suchbegriffe für Lifecycle
Top-Angebote
Produkte zum Begriff Lifecycle:
-
The Corporate Lifecycle, Fachbücher von Aswath DamodaranDer Schlüssel zum Verständnis von Unternehmenswachstum und -rückgang vom unbestrittenen Experten für Unternehmensbewertung. Während seiner bemerkenswerten Karriere hat Aswath Damodaran nach dem universellen Schlüssel gesucht, um Unternehmensfinanzierung und -bewertung zu entmystifizieren. Jetzt bietet er endlich die bahnbrechende Antwort für Leser überall. Es stellt sich heraus, dass es einen Unternehmenslebenszyklus gibt, der unserem eigenen sehr ähnlich ist, mit einzigartigen Phasen des Wachstums und Rückgangs. Und genau wie wir lernen müssen, uns unserem Alter entsprechend zu verhalten, müssen auch Unternehmen dies tun. Durch ein besseres Verständnis dafür, wie Unternehmen altern und welche Merkmale jede Phase ihres Lebenszyklus hat, können wir die Geheimnisse hinter dem Verhalten eines Unternehmens entschlüsseln und unsere Management- und Investitionsentscheidungen entsprechend optimieren. In Aswath Damodarans „Der Unternehmenslebenszyklus“ erfahren die Leser: welche Indikatoren zeigen, wo ein Unternehmen im Unternehmenslebenszyklus steht, und wichtige Erkenntnisse für Manager, während sie die verschiedenen Phasen navigieren; warum die Form und der Zeitpunkt von Lebenszyklen in verschiedenen Branchen variieren; wann Übergangspunkte besondere Herausforderungen für Unternehmen darstellen und Strategien, um diese zu meistern; wie Unterschiede in den Anlagestrategien, insbesondere die Kluft zwischen Wachstums- und Value-Investieren, Investoren dazu führen sollten, Unternehmen in unterschiedlichen Lebenszyklusphasen zu bevorzugen. Da der Unternehmenslebenszyklus nahezu jeden Aspekt des Geschäfts berührt, ist dieses Buch für jeden, der in der Unternehmensfinanzierung tätig ist, von Managern bis zu Investoren, von Anfängern bis zu erfahrenen Profis. Aswath Damodarans „Der Unternehmenslebenszyklus“ ist der definitive Leitfaden zum Verständnis des Wachstums, Verhaltens und Wertes von Unternehmen.69,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
-
Was ist ein Kreditangebot?
Ein Kreditangebot ist eine Offerte eines Kreditgebers an einen potenziellen Kreditnehmer, die die Konditionen für einen möglichen Kredit enthält. Darin werden Zinssatz, Laufzeit, Höhe des Kredits und weitere Bedingungen festgelegt. Der Kreditnehmer kann das Angebot prüfen und entscheiden, ob er es annimmt oder nicht. Ein Kreditangebot ist also eine konkrete Möglichkeit für eine finanzielle Unterstützung durch einen Kredit. **
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
Wie wirkt sich der Anlagezins auf die Rendite von Sparanlagen und Investitionen aus? Welche Faktoren beeinflussen den Anlagezins?
Ein höherer Anlagezins führt zu einer höheren Rendite für Sparanlagen und Investitionen, während ein niedriger Anlagezins zu einer niedrigeren Rendite führt. Die Faktoren, die den Anlagezins beeinflussen, sind unter anderem die Geldpolitik der Zentralbank, die Inflation, das allgemeine Zinsniveau und das Risiko der Anlage. **
Wie beeinflusst der Anlagezins die Rendite von Investitionen?
Ein höherer Anlagezins führt zu höheren Renditen für Investitionen, da Investoren mehr Zinsen für ihr angelegtes Kapital erhalten. Ein niedriger Anlagezins kann die Rendite von Investitionen verringern, da Investoren weniger Zinsen für ihr angelegtes Kapital erhalten. Der Anlagezins beeinflusst somit direkt die Rentabilität von Investitionen. **
Top-Angebote
Produkte zum Begriff Lifecycle:
-
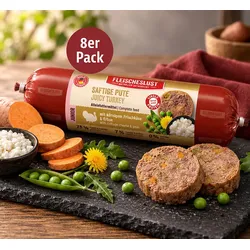
Fleischeslust Lifecycle JuniorAbgestimmt auf die ersten Lebensmonate Gerade in der Wachstumsphase stellt der junge Hund besondere Anforderungen an seine tägliche Ernährung. Die Fleischeslust Lifecycle Junior-Menüs sind als vollwertige Alleinfuttermittel speziell für Junghunde ab dem 3. Monat konzipiert. Die fleischreichen Rezepturen verbinden ausgewählte tierische Zutaten mit Gemüse und weiteren sorgfältig abgestimmten Bestandteilen. Vielfältig zusammengestellt für junge Hunde Saftige Pute enthält 75 Prozent Pute mit Fleisch, Mägen, Herzen und Leber. Körniger Frischkäse, Erbsen und Süßkartoffeln ergänzen das Menü, während Löwenzahn, Kamille, Spirulina, Bierhefe und Yuccawurzel die Rezeptur abrunden. Eierschalenmehl dient als natürliche Calciumquelle; Calcium, Phosphor sowie die Vitamine D3 und E ergänzen die Zusammensetzung. 75 Prozent Pute mit Fleisch und ausgewählten Innereien Mit körnigem Frischkäse, Erbsen und Süßkartoffeln Mit ausgewählten pflanzlichen Zutaten Eierschalenmehl als natürliche Calciumquelle Mit Calcium, Phosphor sowie Vitamin D3 und E Speziell für Junghunde ab dem 3. Monat Alleinfuttermittel für die tägliche Ernährung Lieferumfang: 8 × 400 g Fleischeslust Lifecycle Junior Saftige Pute .29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Product-Lifecycle-Management und Lifecycle-Costing. Lösungsansätze zum Management des Produktlebenszyklus, Taschenbuch von Mesut Yüksel,Öznur Gülüm,Product-lifecycle-management Und Lifecycle-costing. Lösungsansätze Zum Management Des Produktlebenszyklus, Taschenbuch Von Mesut Yüksel,öznur Gülüm, Grin, 978-3-656-96347-9, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Corporate Lifecycle, Fachbücher von Aswath DamodaranDer Schlüssel zum Verständnis von Unternehmenswachstum und -rückgang vom unbestrittenen Experten für Unternehmensbewertung. Während seiner bemerkenswerten Karriere hat Aswath Damodaran nach dem universellen Schlüssel gesucht, um Unternehmensfinanzierung und -bewertung zu entmystifizieren. Jetzt bietet er endlich die bahnbrechende Antwort für Leser überall. Es stellt sich heraus, dass es einen Unternehmenslebenszyklus gibt, der unserem eigenen sehr ähnlich ist, mit einzigartigen Phasen des Wachstums und Rückgangs. Und genau wie wir lernen müssen, uns unserem Alter entsprechend zu verhalten, müssen auch Unternehmen dies tun. Durch ein besseres Verständnis dafür, wie Unternehmen altern und welche Merkmale jede Phase ihres Lebenszyklus hat, können wir die Geheimnisse hinter dem Verhalten eines Unternehmens entschlüsseln und unsere Management- und Investitionsentscheidungen entsprechend optimieren. In Aswath Damodarans „Der Unternehmenslebenszyklus“ erfahren die Leser: welche Indikatoren zeigen, wo ein Unternehmen im Unternehmenslebenszyklus steht, und wichtige Erkenntnisse für Manager, während sie die verschiedenen Phasen navigieren; warum die Form und der Zeitpunkt von Lebenszyklen in verschiedenen Branchen variieren; wann Übergangspunkte besondere Herausforderungen für Unternehmen darstellen und Strategien, um diese zu meistern; wie Unterschiede in den Anlagestrategien, insbesondere die Kluft zwischen Wachstums- und Value-Investieren, Investoren dazu führen sollten, Unternehmen in unterschiedlichen Lebenszyklusphasen zu bevorzugen. Da der Unternehmenslebenszyklus nahezu jeden Aspekt des Geschäfts berührt, ist dieses Buch für jeden, der in der Unternehmensfinanzierung tätig ist, von Managern bis zu Investoren, von Anfängern bis zu erfahrenen Profis. Aswath Damodarans „Der Unternehmenslebenszyklus“ ist der definitive Leitfaden zum Verständnis des Wachstums, Verhaltens und Wertes von Unternehmen.69,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **
-
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
-
Was ist ein Kreditangebot?
Ein Kreditangebot ist eine Offerte eines Kreditgebers an einen potenziellen Kreditnehmer, die die Konditionen für einen möglichen Kredit enthält. Darin werden Zinssatz, Laufzeit, Höhe des Kredits und weitere Bedingungen festgelegt. Der Kreditnehmer kann das Angebot prüfen und entscheiden, ob er es annimmt oder nicht. Ein Kreditangebot ist also eine konkrete Möglichkeit für eine finanzielle Unterstützung durch einen Kredit. **
Ähnliche Suchbegriffe für Lifecycle
-
PHS-memory RAM passend für Fujitsu CELSIUS W550 Long Lifecycle (Fujitsu CELSIUS W550 Long Lifecycle, 1 x 16GB), RAM ModellspezifischDieser 16GB Arbeitsspeicher ist für Fujitsu CELSIUS W550 Long Lifecycle 100% kompatibel. Information zur Speicherbestückung: Folgende technische Spezifikationen sollten im Vorfeld beachtet werden: Ein höherer Speichertakt des Speichermoduls passt sich automatisch dem vom System vorgegebenen Speichertakt an. Dies kann vor allem bei grösseren Kapazitäten der Fall sein. Im Gerät können non ECC oder ECC (Error-Correction-Code) RAM-Speicher installiert werden. Module mit der Bezeichnung ECC besitzen eine Fehlerkorrektur. Non ECC Speichermodule können nicht zusammen mit ECC Speichern gemischt betrieben werden. Falls eine Speichererweiterung mit den bereits vorhandenen RAM-Speichern vorgenommen werden soll, muss geprüft werden, welche Speichertechnologie (non ECC / ECC) vorhanden ist.301,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PHS-memory RAM passend für Fujitsu CELSIUS W550 Long Lifecycle (Fujitsu CELSIUS W550 Long Lifecycle, 1 x 32GB), RAM ModellspezifischDieser 32GB Arbeitsspeicher ist für Fujitsu CELSIUS W550 Long Lifecycle 100% kompatibel. Information zur Speicherbestückung: Folgende technische Spezifikationen sollten im Vorfeld beachtet werden: Ein höherer Speichertakt des Speichermoduls passt sich automatisch dem vom System vorgegebenen Speichertakt an. Dies kann vor allem bei grösseren Kapazitäten der Fall sein. Im Gerät können non ECC oder ECC (Error-Correction-Code) RAM-Speicher installiert werden. Module mit der Bezeichnung ECC besitzen eine Fehlerkorrektur. Non ECC Speichermodule können nicht zusammen mit ECC Speichern gemischt betrieben werden. Falls eine Speichererweiterung mit den bereits vorhandenen RAM-Speichern vorgenommen werden soll, muss geprüft werden, welche Speichertechnologie (non ECC / ECC) vorhanden ist.561,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Wie wirkt sich der Anlagezins auf die Rendite von Sparanlagen und Investitionen aus? Welche Faktoren beeinflussen den Anlagezins?
Ein höherer Anlagezins führt zu einer höheren Rendite für Sparanlagen und Investitionen, während ein niedriger Anlagezins zu einer niedrigeren Rendite führt. Die Faktoren, die den Anlagezins beeinflussen, sind unter anderem die Geldpolitik der Zentralbank, die Inflation, das allgemeine Zinsniveau und das Risiko der Anlage. **
-
Wie beeinflusst der Anlagezins die Rendite von Investitionen?
Ein höherer Anlagezins führt zu höheren Renditen für Investitionen, da Investoren mehr Zinsen für ihr angelegtes Kapital erhalten. Ein niedriger Anlagezins kann die Rendite von Investitionen verringern, da Investoren weniger Zinsen für ihr angelegtes Kapital erhalten. Der Anlagezins beeinflusst somit direkt die Rentabilität von Investitionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.