Domain festzinsangebote.de kaufen?
Wir ziehen mit dem Projekt
festzinsangebote.de um.
Sind Sie am Kauf der Domain
festzinsangebote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festzinsangebote.de kaufen?
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
Ähnliche Suchbegriffe für Des
Top-Angebote
Produkte zum Begriff Des:
-
Safren, Steven A.: Kognitive Verhaltenstherapie des ADHS des ErwachsenenaltersKognitive Verhaltenstherapie des ADHS des Erwachsenenalters , Die Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung (ADHS), die lange als eine ausschließlich auf das Kindesalter begrenzte Störung eingeordnet wurde, wird inzwischen als chronische psychiatrische Erkrankung verstanden, die auch im Erwachsenenalter mit erheblichen Einschränkungen der Alltagsbewältigung, Leistungsfähigkeit und sozialen Beziehungen sowie Selbstwertstörungen einhergehen kann. Die deutschen Leitlinien zur Diagnostik und Therapie der ADHS des Erwachsenenalters empfehlen ein multimodales therapeutisches Vorgehen unter Verwendung von Pharmako- und störungsspezifischer Psychotherapie. Hierzu will dieses aus der praktischen Arbeit mit Erwachsenen mit ADHS entstandene und in seiner Wirksamkeit wissenschaftlich überprüfte Therapieprogramm einen Beitrag leisten. Die Entwicklung des Programms resultierte insbesondere aus der Beobachtung, dass durch Medikation häufig die Kernsymptomatik der Erkrankung deutlich gebessert werden kann, dies aber von vielen Klienten nicht in eine Verbesserung der Alltagsbewältigung umgesetzt wird. Es richtet sich an Psychotherapeuten sowie an Psychiater und Nervenärzte, die einzelne Elemente des Programms bei der Behandlung Erwachsener mit ADHS psychoedukativ und problem-fokussiert nutzen können. Der Behandlungsansatz ist kognitiv-verhaltenstherapeutisch orientiert, wurde für die Anwendung im einzeltherapeutischen Setting entwickelt und ist modular aufgebaut. Folgende Module, die je nach der vorliegenden Problemkonstellation und den Bedürfnissen des Klienten kombiniert werden können, werden vorgestellt: (1) Erarbeitung von Organisations- und Planungsstrategien (2) Umgang mit der Ablenkbarkeit/Optimierung der eigenen Aufmerksamkeitskapazität (3) Kognitive Umstrukturierung und funktionales Denken (4) Emotionsregulation (5) Umgang mit Vermeidungsverhalten , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 200811, Produktform: Kartoniert, Autoren: Safren, Steven A.~Perlman, C. A.~Sprich, S.~Otto, M. W., Übersetzung: Sobanski, Esther, Seitenzahl/Blattzahl: 190, Abbildungen: 5 Abb., 27 Tab., Keyword: Psychiatrie; Psychotherapie; Kognitiv-behaviorale Therapie; ADS; ADHD; Aufmerksamkeitsstörung; Hyperaktivität; Hyperkinetisches Syndrom; HKS, Fachschema: Aufmerksamkeits-Defizit-Hyperaktivitäts-Störung - ADHS ~Hyperaktivität / ADHS~Psychotherapie / Verhaltenstherapie~Verhaltenstherapie~Psychiatrie - Psychiater, Fachkategorie: Psychiatrie~Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Kognitive Verhaltenstherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MWV Medizinisch Wiss. Ver, Verlag: MWV Medizinisch Wiss. Ver, Verlag: MWV Medizinisch Wissenschaftliche Verlagsgesellschaft, Produktverfügbarkeit: 02, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 360, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erkrankungen des Nervensystems und Geisteskrankheiten, Erkrankungen des Auges, Erkrankungen des Ohres und des Nasen-Rachenraumes, Erkrankungen derErkrankungen Des Nervensystems Und Geisteskrankheiten, Erkrankungen Des Auges, Erkrankungen Des Ohres Und Des Nasen-rachenraumes, Erkrankungen Der Weiblichen Unterleibsorgane Und Geburtshilfe, Erkrankungen Der Niere Und Der Ableitenden Harnwege,...,...129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Vorteile und Nachteile des Leasings als Finanzierungsmöglichkeit für bestimmte Objekte?
Vorteile des Leasings sind geringere Anfangsinvestitionen, flexible Vertragslaufzeiten und steuerliche Vorteile. Nachteile sind höhere Gesamtkosten im Vergleich zum Kauf, begrenzte Nutzungsmöglichkeiten und Abhängigkeit vom Leasinggeber. **
-
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
-
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **
-
Wie heißt der Zinssatz in dem sämtliche Kosten des Kredits eingerechnet sind?
Wie heißt der Zinssatz in dem sämtliche Kosten des Kredits eingerechnet sind? Der Zinssatz, der sämtliche Kosten eines Kredits einschließt, wird als effektiver Jahreszins bezeichnet. Dieser Zinssatz berücksichtigt nicht nur den Nominalzins, sondern auch alle weiteren Kosten wie Bearbeitungsgebühren, Provisionen oder Kontoführungsgebühren. Der effektive Jahreszins gibt somit einen genaueren Überblick über die tatsächlichen Kosten eines Kredits und ermöglicht es Verbrauchern, verschiedene Angebote besser miteinander zu vergleichen. Es ist daher wichtig, beim Abschluss eines Kredits auf den effektiven Jahreszins zu achten, um keine unerwarteten Kosten zu haben. **


Wie beeinflusst die Höhe des Eigenkapitals die Konditionen und den Zinssatz für Kredite?
Ein höheres Eigenkapital reduziert das Risiko für den Kreditgeber, was zu besseren Konditionen und niedrigeren Zinssätzen führen kann. Ein niedrigeres Eigenkapital kann zu höheren Zinsen und strengeren Konditionen führen, da das Risiko für den Kreditgeber höher ist. Die Höhe des Eigenkapitals ist daher ein wichtiger Faktor bei der Bestimmung der Kreditkonditionen. **
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
Top-Angebote
Produkte zum Begriff Des:
-
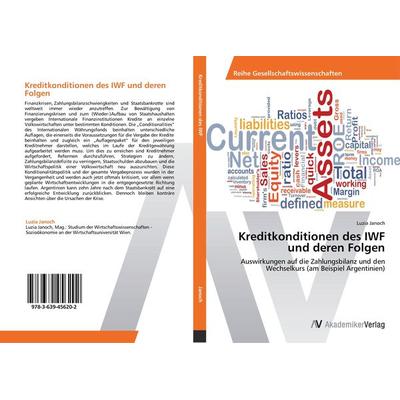
Kreditkonditionen des IWF und deren Folgen, Taschenbuch von Luzia Janoch, AV Akademikerverlag, 978-3-639-45620-2Kreditkonditionen Des Iwf Und Deren Folgen, Taschenbuch Von Luzia Janoch, Av Akademikerverlag, 978-3-639-45620-2, Seitenanzahl: 17645,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Safren, Steven A.: Kognitive Verhaltenstherapie des ADHS des ErwachsenenaltersKognitive Verhaltenstherapie des ADHS des Erwachsenenalters , Die Aufmerksamkeitsdefizit-/Hyperaktivitätsstörung (ADHS), die lange als eine ausschließlich auf das Kindesalter begrenzte Störung eingeordnet wurde, wird inzwischen als chronische psychiatrische Erkrankung verstanden, die auch im Erwachsenenalter mit erheblichen Einschränkungen der Alltagsbewältigung, Leistungsfähigkeit und sozialen Beziehungen sowie Selbstwertstörungen einhergehen kann. Die deutschen Leitlinien zur Diagnostik und Therapie der ADHS des Erwachsenenalters empfehlen ein multimodales therapeutisches Vorgehen unter Verwendung von Pharmako- und störungsspezifischer Psychotherapie. Hierzu will dieses aus der praktischen Arbeit mit Erwachsenen mit ADHS entstandene und in seiner Wirksamkeit wissenschaftlich überprüfte Therapieprogramm einen Beitrag leisten. Die Entwicklung des Programms resultierte insbesondere aus der Beobachtung, dass durch Medikation häufig die Kernsymptomatik der Erkrankung deutlich gebessert werden kann, dies aber von vielen Klienten nicht in eine Verbesserung der Alltagsbewältigung umgesetzt wird. Es richtet sich an Psychotherapeuten sowie an Psychiater und Nervenärzte, die einzelne Elemente des Programms bei der Behandlung Erwachsener mit ADHS psychoedukativ und problem-fokussiert nutzen können. Der Behandlungsansatz ist kognitiv-verhaltenstherapeutisch orientiert, wurde für die Anwendung im einzeltherapeutischen Setting entwickelt und ist modular aufgebaut. Folgende Module, die je nach der vorliegenden Problemkonstellation und den Bedürfnissen des Klienten kombiniert werden können, werden vorgestellt: (1) Erarbeitung von Organisations- und Planungsstrategien (2) Umgang mit der Ablenkbarkeit/Optimierung der eigenen Aufmerksamkeitskapazität (3) Kognitive Umstrukturierung und funktionales Denken (4) Emotionsregulation (5) Umgang mit Vermeidungsverhalten , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 200811, Produktform: Kartoniert, Autoren: Safren, Steven A.~Perlman, C. A.~Sprich, S.~Otto, M. W., Übersetzung: Sobanski, Esther, Seitenzahl/Blattzahl: 190, Abbildungen: 5 Abb., 27 Tab., Keyword: Psychiatrie; Psychotherapie; Kognitiv-behaviorale Therapie; ADS; ADHD; Aufmerksamkeitsstörung; Hyperaktivität; Hyperkinetisches Syndrom; HKS, Fachschema: Aufmerksamkeits-Defizit-Hyperaktivitäts-Störung - ADHS ~Hyperaktivität / ADHS~Psychotherapie / Verhaltenstherapie~Verhaltenstherapie~Psychiatrie - Psychiater, Fachkategorie: Psychiatrie~Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Kognitive Verhaltenstherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: MWV Medizinisch Wiss. Ver, Verlag: MWV Medizinisch Wiss. Ver, Verlag: MWV Medizinisch Wissenschaftliche Verlagsgesellschaft, Produktverfügbarkeit: 02, Länge: 241, Breite: 167, Höhe: 15, Gewicht: 360, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Wie beeinflussen verschiedene Faktoren, wie zum Beispiel die Kreditlaufzeit und der Zinssatz, die Darlehenskonditionen? Hat die Art des Darlehens, sei es persönliches Darlehen oder Hypothek, einen Einfluss auf die Konditionen?
Verschiedene Faktoren wie Kreditlaufzeit und Zinssatz beeinflussen die Darlehenskonditionen, indem sie die monatlichen Raten und die Gesamtkosten des Darlehens bestimmen. Die Art des Darlehens, ob persönliches Darlehen oder Hypothek, kann auch die Konditionen beeinflussen, da Hypotheken oft niedrigere Zinssätze haben, aber auch strengere Anforderungen an die Kreditwürdigkeit des Kreditnehmers stellen. **
-
Was sind die Vorteile und Nachteile des Leasings als Finanzierungsmöglichkeit für bestimmte Objekte?
Vorteile des Leasings sind geringere Anfangsinvestitionen, flexible Vertragslaufzeiten und steuerliche Vorteile. Nachteile sind höhere Gesamtkosten im Vergleich zum Kauf, begrenzte Nutzungsmöglichkeiten und Abhängigkeit vom Leasinggeber. **
-
Warum ist der Zinssatz des Kontokorrentkredits höher als bei einem Darlehen?
Der Zinssatz für einen Kontokorrentkredit ist in der Regel höher als bei einem Darlehen, da ein Kontokorrentkredit als kurzfristige Finanzierungslösung dient und mit höheren Risiken verbunden ist. Darüber hinaus bietet ein Kontokorrentkredit eine größere Flexibilität und Verfügbarkeit, was zu einem höheren Zinssatz führen kann. **
Ähnliche Suchbegriffe für Des
-
Erkrankungen des Nervensystems und Geisteskrankheiten, Erkrankungen des Auges, Erkrankungen des Ohres und des Nasen-Rachenraumes, Erkrankungen derErkrankungen Des Nervensystems Und Geisteskrankheiten, Erkrankungen Des Auges, Erkrankungen Des Ohres Und Des Nasen-rachenraumes, Erkrankungen Der Weiblichen Unterleibsorgane Und Geburtshilfe, Erkrankungen Der Niere Und Der Ableitenden Harnwege,...,...129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jubiläumsheft zur 50. Wiederkehr des Gründungstages des Geophysikalischen Instituts und zur 30. Wiederkehr des Gründungstages des GeophysikalischenJubiläumsheft Zur 50. Wiederkehr Des Gründungstages Des Geophysikalischen Instituts Und Zur 30. Wiederkehr Des Gründungstages Des Geophysikalischen Observatoriums Collm Der Karl-marx-universität Leipzig, Gebundene Ausgabe Von, De Gruyter,...139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem festen und einem variablen Zinssatz und welche Auswirkungen hat dieser auf die Kreditkonditionen?
Ein fester Zinssatz bleibt über die gesamte Laufzeit eines Kredits konstant, während ein variabler Zinssatz sich je nach Marktentwicklung ändern kann. Ein fester Zinssatz bietet mehr Planungssicherheit, während ein variabler Zinssatz zu niedrigeren oder höheren Zahlungen führen kann, abhängig von den Zinsänderungen. Die Wahl zwischen festem und variablem Zinssatz beeinflusst die Kreditkonditionen und kann langfristig die Gesamtkosten des Kredits beeinflussen. **
-
Wie heißt der Zinssatz in dem sämtliche Kosten des Kredits eingerechnet sind?
Wie heißt der Zinssatz in dem sämtliche Kosten des Kredits eingerechnet sind? Der Zinssatz, der sämtliche Kosten eines Kredits einschließt, wird als effektiver Jahreszins bezeichnet. Dieser Zinssatz berücksichtigt nicht nur den Nominalzins, sondern auch alle weiteren Kosten wie Bearbeitungsgebühren, Provisionen oder Kontoführungsgebühren. Der effektive Jahreszins gibt somit einen genaueren Überblick über die tatsächlichen Kosten eines Kredits und ermöglicht es Verbrauchern, verschiedene Angebote besser miteinander zu vergleichen. Es ist daher wichtig, beim Abschluss eines Kredits auf den effektiven Jahreszins zu achten, um keine unerwarteten Kosten zu haben. **
-
Wie beeinflusst die Höhe des Eigenkapitals die Konditionen und den Zinssatz für Kredite?
Ein höheres Eigenkapital reduziert das Risiko für den Kreditgeber, was zu besseren Konditionen und niedrigeren Zinssätzen führen kann. Ein niedrigeres Eigenkapital kann zu höheren Zinsen und strengeren Konditionen führen, da das Risiko für den Kreditgeber höher ist. Die Höhe des Eigenkapitals ist daher ein wichtiger Faktor bei der Bestimmung der Kreditkonditionen. **
-
Ist ein Kreditangebot verbindlich?
Ein Kreditangebot ist in der Regel nicht verbindlich, es handelt sich lediglich um eine unverbindliche Offerte seitens des Kreditgebers. Erst wenn der Kreditvertrag unterzeichnet wurde, ist die Vereinbarung verbindlich. Es ist wichtig, die genauen Konditionen und Bedingungen des Kreditangebots zu prüfen, bevor man sich für einen Kredit entscheidet. Es empfiehlt sich, verschiedene Angebote zu vergleichen, um das beste Angebot für die individuellen Bedürfnisse zu finden. Letztendlich sollte man sich bewusst sein, dass man durch die Unterzeichnung des Kreditvertrags eine verbindliche rechtliche Vereinbarung eingeht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.