Domain festzinsangebote.de kaufen?
Wir ziehen mit dem Projekt
festzinsangebote.de um.
Sind Sie am Kauf der Domain
festzinsangebote.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festzinsangebote.de kaufen?
Was sind typische Kreditkonditionen bei einer Hausbank?
Typische Kreditkonditionen bei einer Hausbank beinhalten einen festen Zinssatz, der für die gesamte Laufzeit des Kredits gilt. Die Laufzeit beträgt in der Regel zwischen 1 und 10 Jahren. Die Höhe des Kredits hängt von der Bonität des Kreditnehmers und dem Wert der zu finanzierenden Immobilie ab. **
Was sind typische Kriterien zur Festlegung von Kreditkonditionen?
Typische Kriterien zur Festlegung von Kreditkonditionen sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Zusätzlich spielen auch der Verwendungszweck des Kredits, die aktuellen Marktzinsen und die Wettbewerbssituation der Banken eine Rolle bei der Festlegung der Konditionen. Letztendlich werden die Kreditkonditionen individuell zwischen Kreditnehmer und Kreditgeber ausgehandelt. **
Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind typische Darlehenskonditionen, die von Banken bei der Kreditvergabe angeboten werden?
Typische Darlehenskonditionen umfassen Zinssatz, Laufzeit und Tilgungsmodalitäten. Banken bieten oft feste oder variable Zinssätze, Laufzeiten von 1-30 Jahren und verschiedene Tilgungsoptionen an. Die genauen Konditionen hängen von der Bonität des Kreditnehmers und dem Verwendungszweck des Kredits ab. **
-
Was sind typische Renditeaussichten für langfristige Investitionen in Aktien und Anleihen?
Die Renditeaussichten für langfristige Investitionen in Aktien liegen typischerweise zwischen 7-10% pro Jahr. Für Anleihen sind die Renditeaussichten in der Regel niedriger, etwa zwischen 2-5% pro Jahr. Die genaue Rendite hängt jedoch von verschiedenen Faktoren wie der Marktlage, der Unternehmensperformance und der Wirtschaftsentwicklung ab. **
-
Was sind typische Darlehenskonditionen, die bei der Aufnahme eines Hypothekendarlehens zu beachten sind?
Typische Darlehenskonditionen bei einem Hypothekendarlehen sind die Höhe des Zinssatzes, die Laufzeit des Darlehens und die Tilgungsmodalitäten. Es ist wichtig, auf versteckte Gebühren wie Bearbeitungsgebühren oder Vorfälligkeitsentschädigungen zu achten. Zudem sollte man darauf achten, ob das Darlehen flexibel ist und Sondertilgungen ermöglicht. **
-
Was sind typische Kriterien und Bedingungen für Kreditkonditionen bei Banken?
Typische Kriterien für Kreditkonditionen bei Banken sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Weitere Bedingungen können das Einkommen des Kreditnehmers, die Sicherheiten, die er bieten kann, sowie seine bisherige Kreditgeschichte sein. Die Zinsen und Gebühren werden individuell festgelegt und können je nach Risiko und Marktbedingungen variieren. **

Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
Was sind typische Kreditkonditionen bei Banken und welche Faktoren können sie beeinflussen?
Typische Kreditkonditionen bei Banken umfassen Zinssatz, Laufzeit und Höhe des Kredits. Diese Konditionen können von verschiedenen Faktoren beeinflusst werden, wie Bonität des Kreditnehmers, Verwendungszweck des Kredits und allgemeine wirtschaftliche Bedingungen. Eine gute Bonität kann zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
Top-Angebote
Produkte zum Begriff Typische:
-
Egenhofer, Martin: Typische Bauschäden im BildTypische Bauschäden im Bild , Mit diesem übersichtlichen und reich bebilderten Nachschlagewerk schätzen Sie Bauschäden schnell und richtig ein. In der Neuauflage sind die Kostenwerte aktualisiert, 12 neue Schadensfälle aufgenommen sowie aktuelle Normen und Regelwerke berücksichtigt. Das Buch unterstützt Sie ideal darin, Schäden zu erkennen, bewerten, vermeiden und instand zu setzen. An über 195 Beispielen typischer Bauschäden erhalten Sie konkrete Hinweise zu Aufwand und Kosten der Sanierung. Alle Bauschadensarten sind nach Bauteil und Angabe häufiger Schadensursachen gegliedert, mit Kostenschätzung und Angaben zum Aufwand der Sanierung. Jeder Schadensfall wird auf einer Doppelseite mit zahlreichen farbigen Abbildungen erläutert. In der Neuauflage sind die Kostenwerte aktualisiert, zwölf neue Schadensfälle aufgenommen und aktuelle Normen und Regelwerke berücksichtigt. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20250401, Autoren: Egenhofer, Martin~Hergenröder, Michael~Ertl, Ralf~Strunck, Thomas, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 484, Abbildungen: 830 s/w-Abbildungen, Keyword: Abdichtung; Bauen im Bestand; Bauschäden, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Hochbau~Hochbau, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 28, Gewicht: 1276, Produktform: Gebunden,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Kreditkonditionen bei einer Hausbank?
Typische Kreditkonditionen bei einer Hausbank beinhalten einen festen Zinssatz, der für die gesamte Laufzeit des Kredits gilt. Die Laufzeit beträgt in der Regel zwischen 1 und 10 Jahren. Die Höhe des Kredits hängt von der Bonität des Kreditnehmers und dem Wert der zu finanzierenden Immobilie ab. **
-
Was sind typische Kriterien zur Festlegung von Kreditkonditionen?
Typische Kriterien zur Festlegung von Kreditkonditionen sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Zusätzlich spielen auch der Verwendungszweck des Kredits, die aktuellen Marktzinsen und die Wettbewerbssituation der Banken eine Rolle bei der Festlegung der Konditionen. Letztendlich werden die Kreditkonditionen individuell zwischen Kreditnehmer und Kreditgeber ausgehandelt. **
-
Was sind typische Darlehenskonditionen, die von Banken bei der Kreditvergabe angeboten werden?
Typische Darlehenskonditionen umfassen Zinssatz, Laufzeit und Tilgungsmodalitäten. Banken bieten oft feste oder variable Zinssätze, Laufzeiten von 1-30 Jahren und verschiedene Tilgungsoptionen an. Die genauen Konditionen hängen von der Bonität des Kreditnehmers und dem Verwendungszweck des Kredits ab. **
-
Was sind typische Renditeaussichten für langfristige Investitionen in Aktien und Anleihen?
Die Renditeaussichten für langfristige Investitionen in Aktien liegen typischerweise zwischen 7-10% pro Jahr. Für Anleihen sind die Renditeaussichten in der Regel niedriger, etwa zwischen 2-5% pro Jahr. Die genaue Rendite hängt jedoch von verschiedenen Faktoren wie der Marktlage, der Unternehmensperformance und der Wirtschaftsentwicklung ab. **
Ähnliche Suchbegriffe für Typische
-
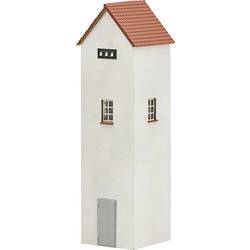
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.22,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Darlehenskonditionen, die bei der Aufnahme eines Hypothekendarlehens zu beachten sind?
Typische Darlehenskonditionen bei einem Hypothekendarlehen sind die Höhe des Zinssatzes, die Laufzeit des Darlehens und die Tilgungsmodalitäten. Es ist wichtig, auf versteckte Gebühren wie Bearbeitungsgebühren oder Vorfälligkeitsentschädigungen zu achten. Zudem sollte man darauf achten, ob das Darlehen flexibel ist und Sondertilgungen ermöglicht. **
-
Was sind typische Kriterien und Bedingungen für Kreditkonditionen bei Banken?
Typische Kriterien für Kreditkonditionen bei Banken sind die Bonität des Kreditnehmers, die Höhe des Kreditbetrags und die Laufzeit des Kredits. Weitere Bedingungen können das Einkommen des Kreditnehmers, die Sicherheiten, die er bieten kann, sowie seine bisherige Kreditgeschichte sein. Die Zinsen und Gebühren werden individuell festgelegt und können je nach Risiko und Marktbedingungen variieren. **
-
Wann endet die Zinsbindung eines Hypothekendarlehens? Was passiert danach mit dem Zinssatz?
Die Zinsbindung eines Hypothekendarlehens endet nach einer festgelegten Laufzeit, die in der Regel zwischen 5 und 30 Jahren liegt. Nach Ablauf der Zinsbindung wird der Zinssatz neu festgelegt, entweder zu den aktuellen Konditionen des Anbieters oder durch Verhandlungen mit der Bank. Es besteht die Möglichkeit, das Darlehen zu einem anderen Anbieter zu wechseln, um von günstigeren Zinsen zu profitieren. **
-
Was sind typische Kreditkonditionen bei Banken und welche Faktoren können sie beeinflussen?
Typische Kreditkonditionen bei Banken umfassen Zinssatz, Laufzeit und Höhe des Kredits. Diese Konditionen können von verschiedenen Faktoren beeinflusst werden, wie Bonität des Kreditnehmers, Verwendungszweck des Kredits und allgemeine wirtschaftliche Bedingungen. Eine gute Bonität kann zu besseren Konditionen führen, während ein höheres Risiko zu höheren Zinsen und strengeren Bedingungen führen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.